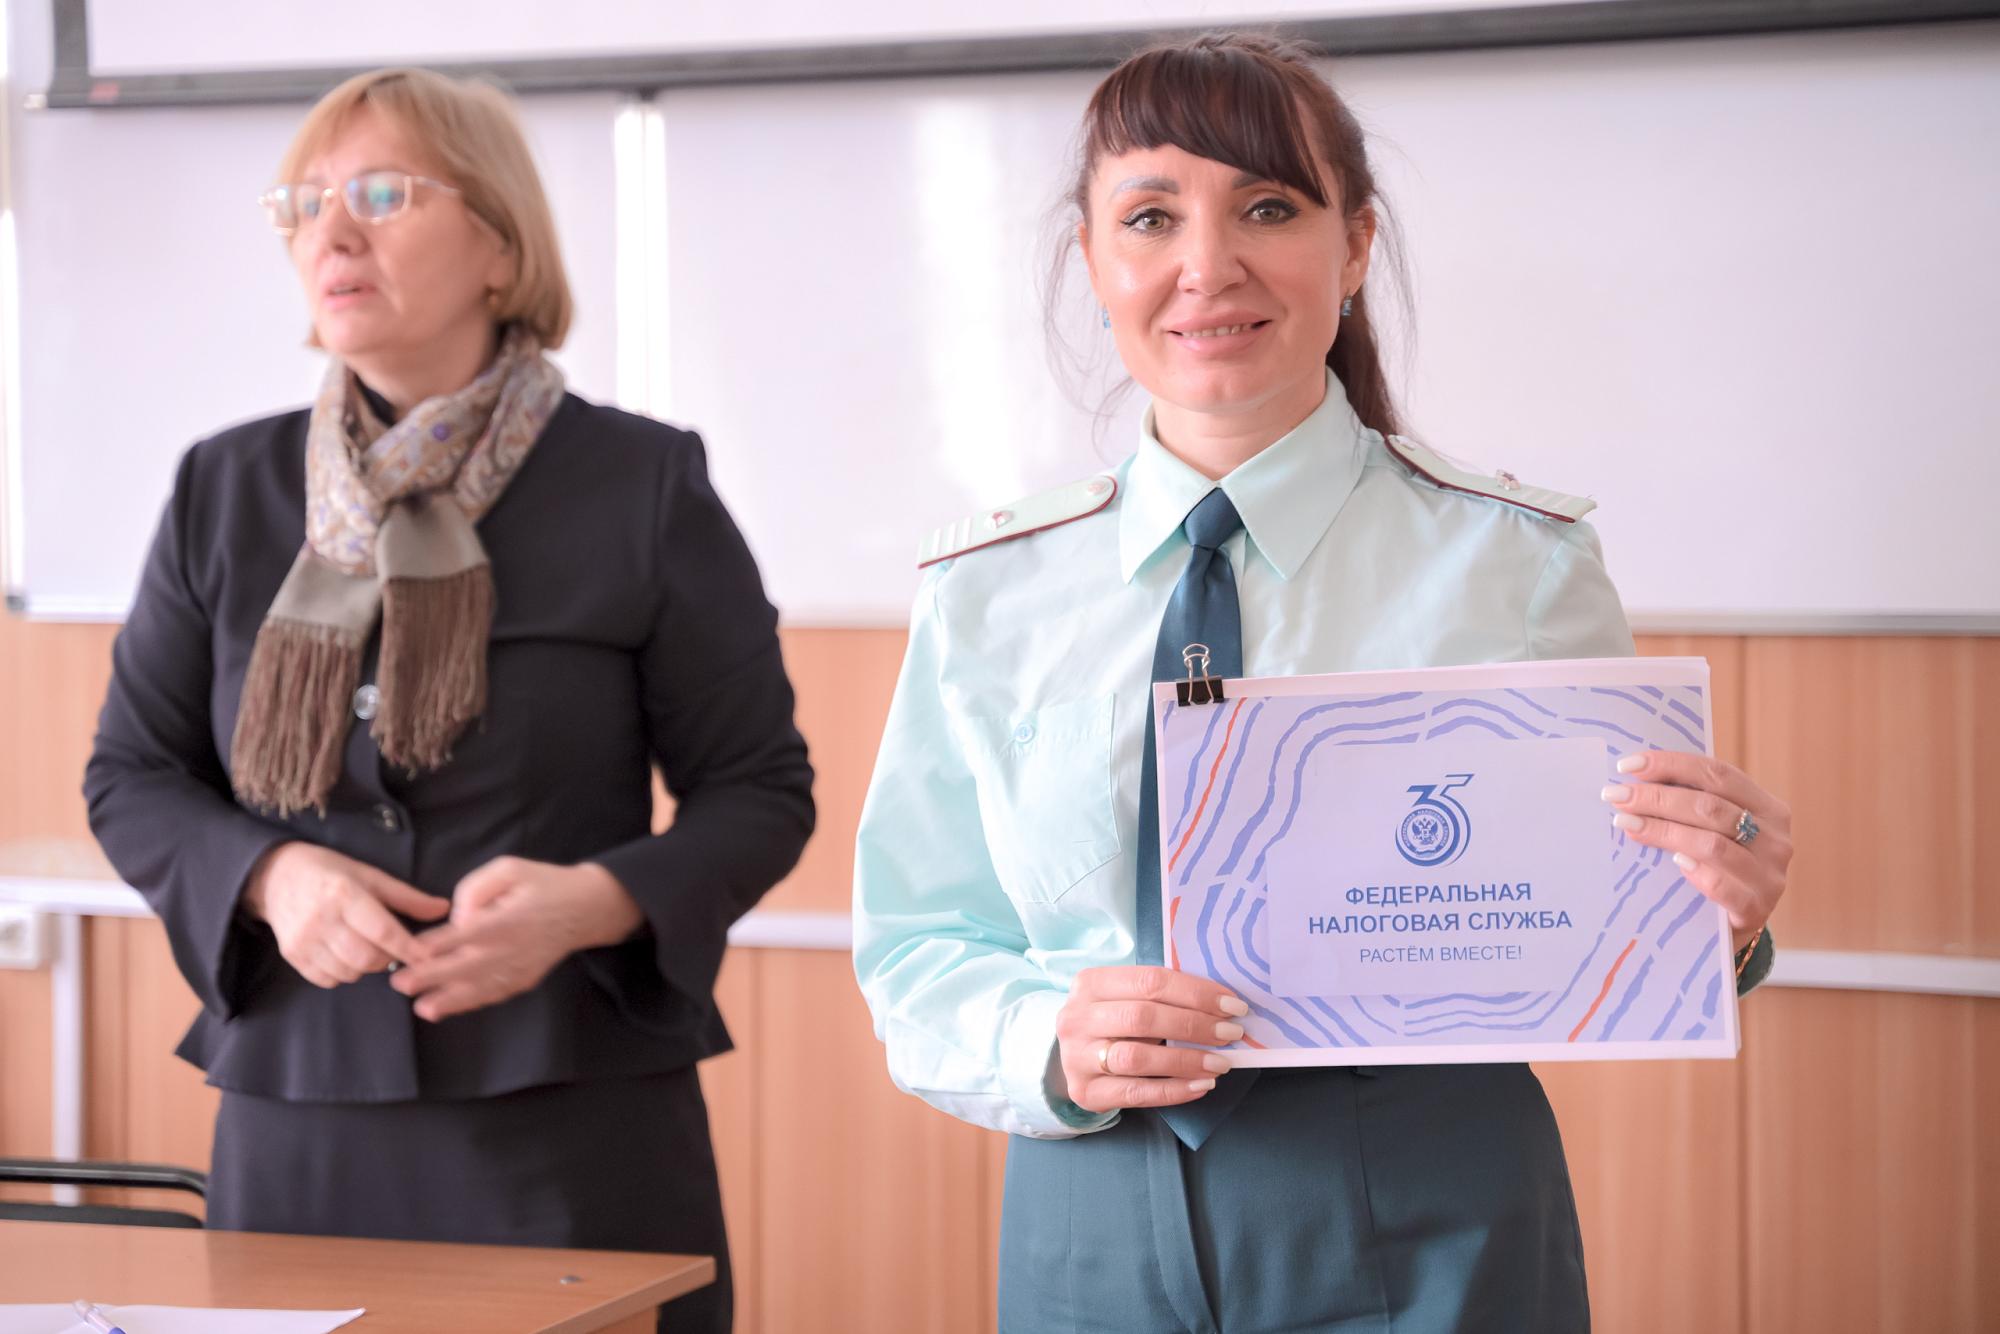
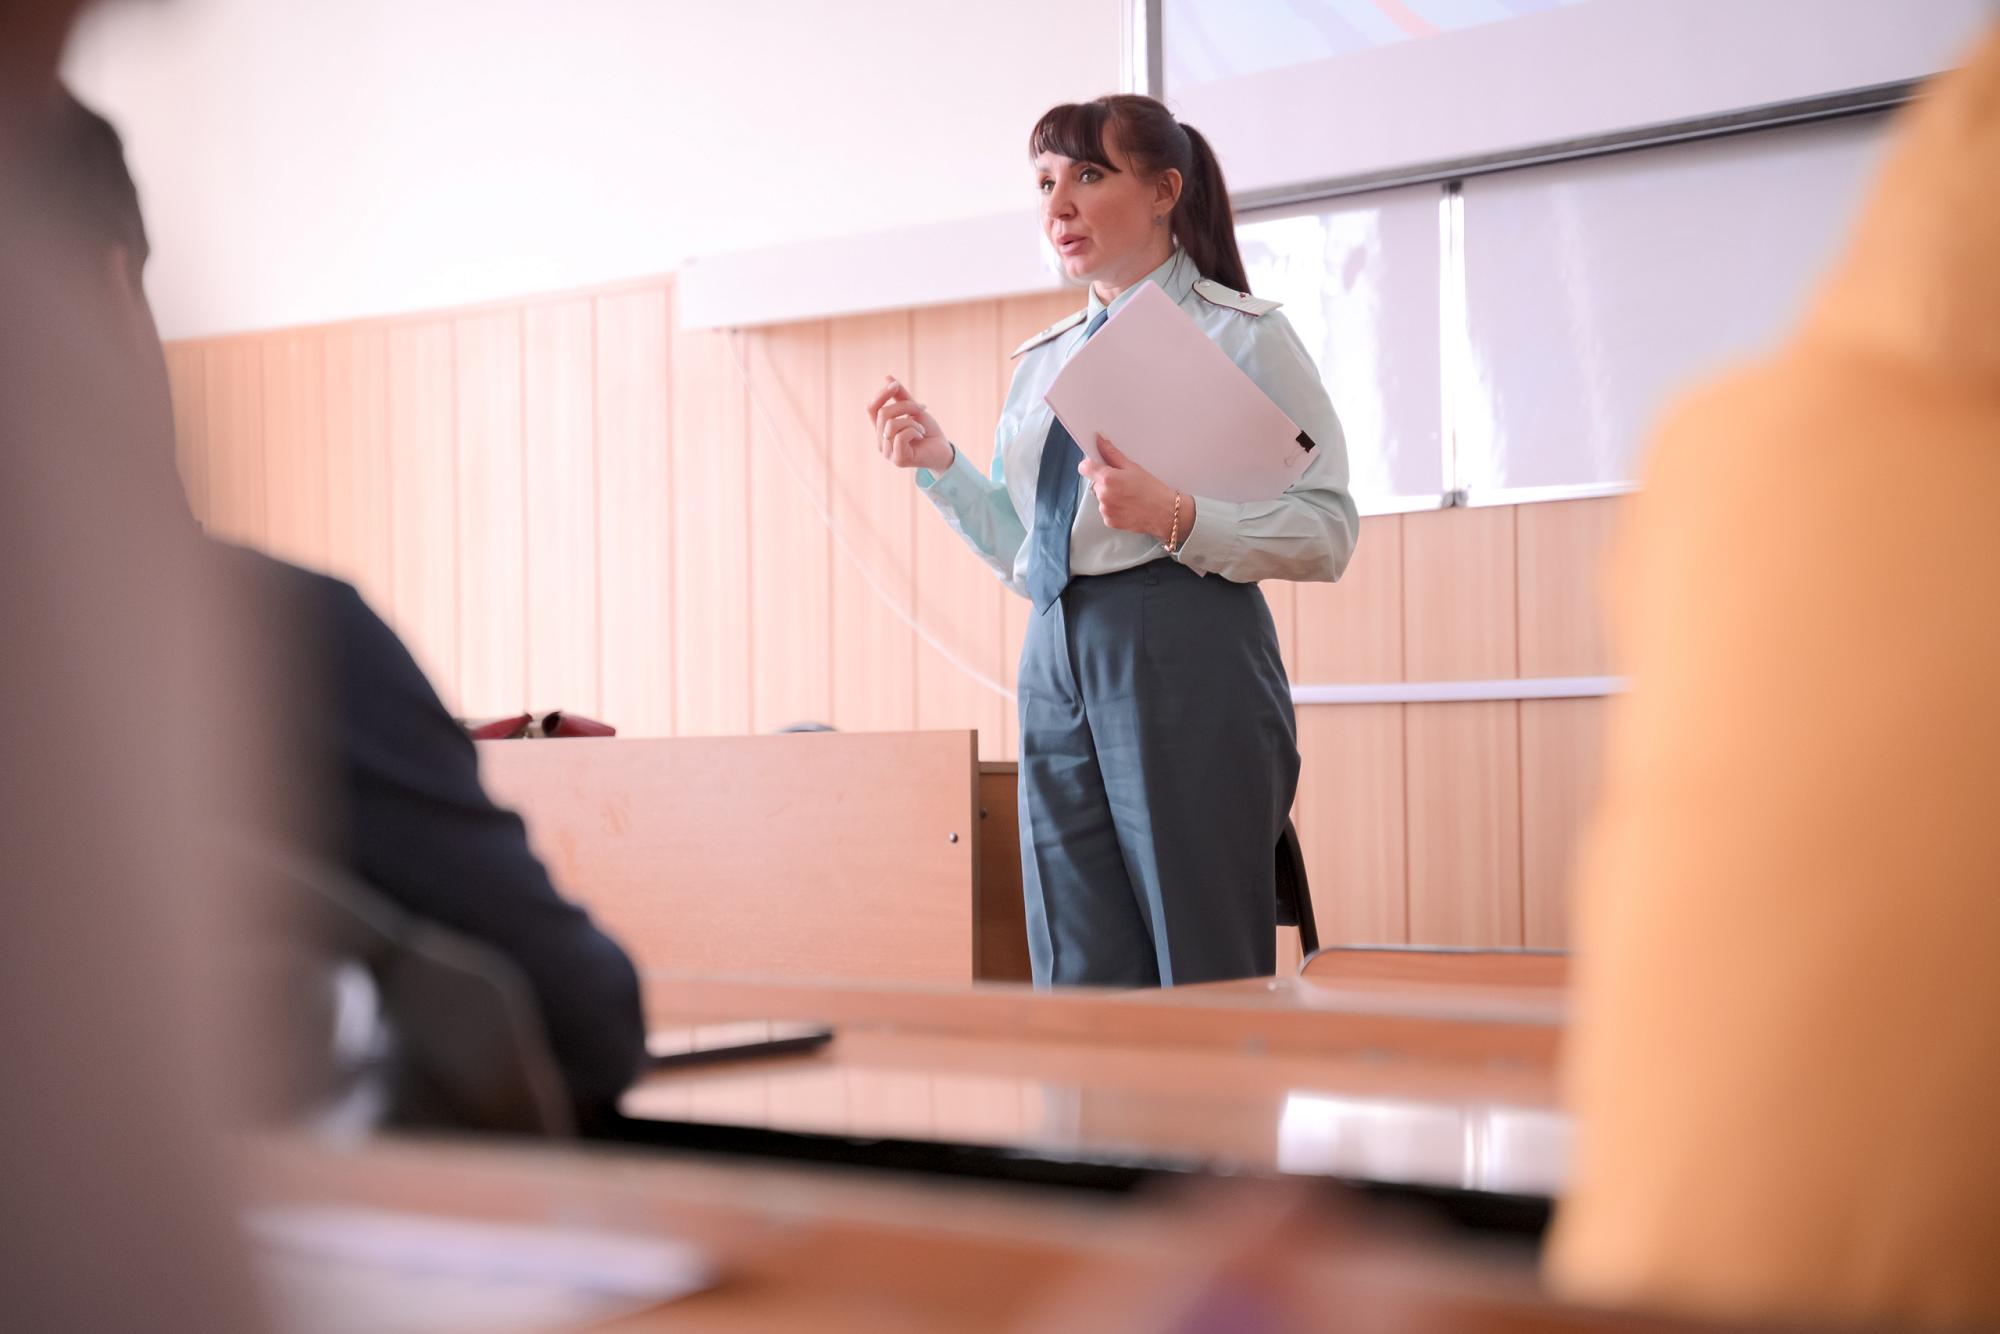
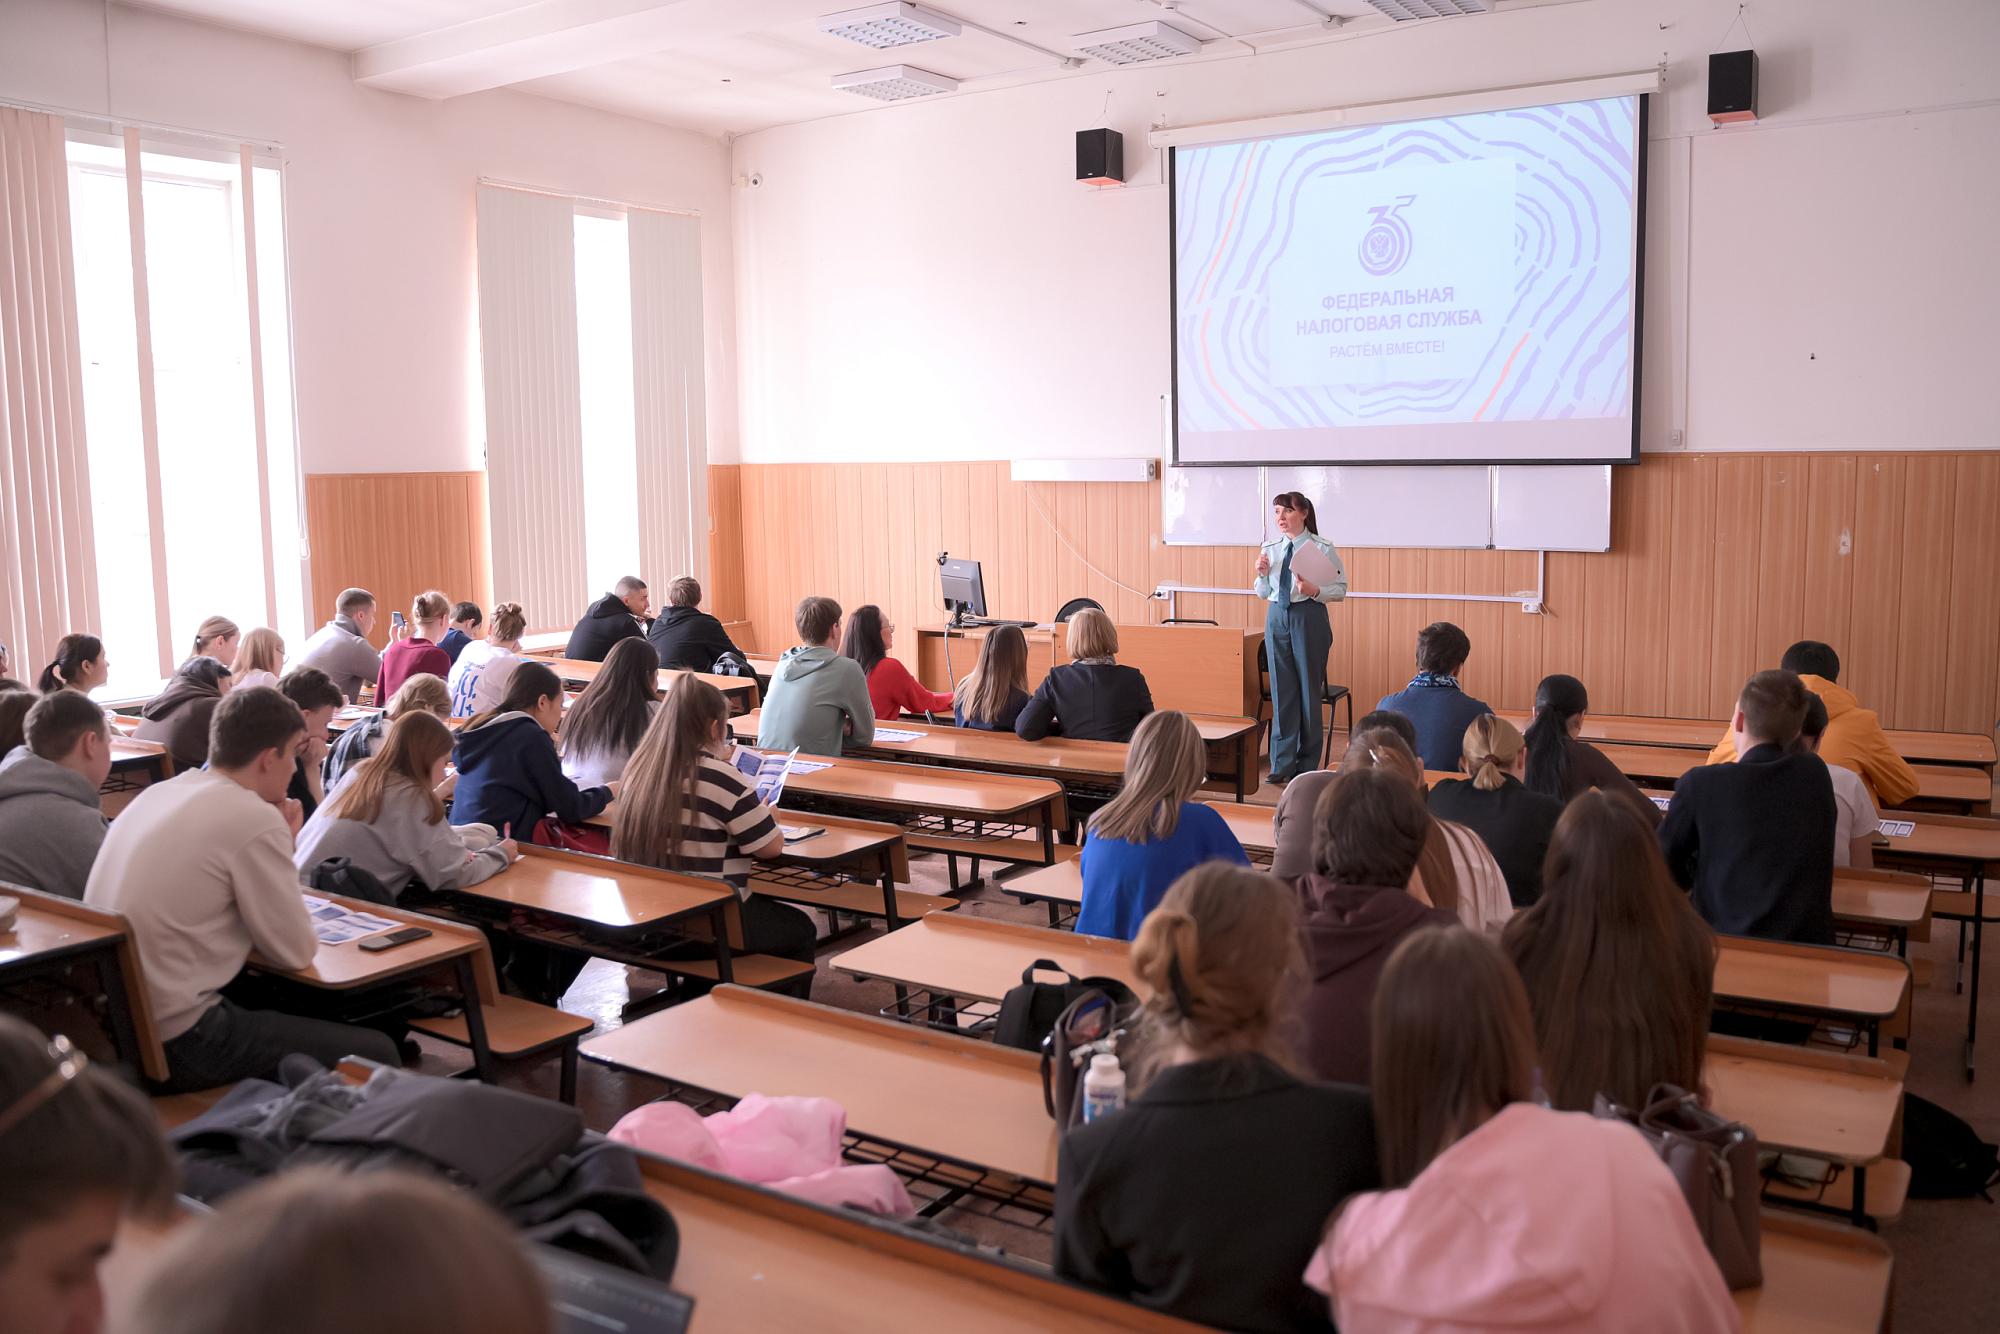
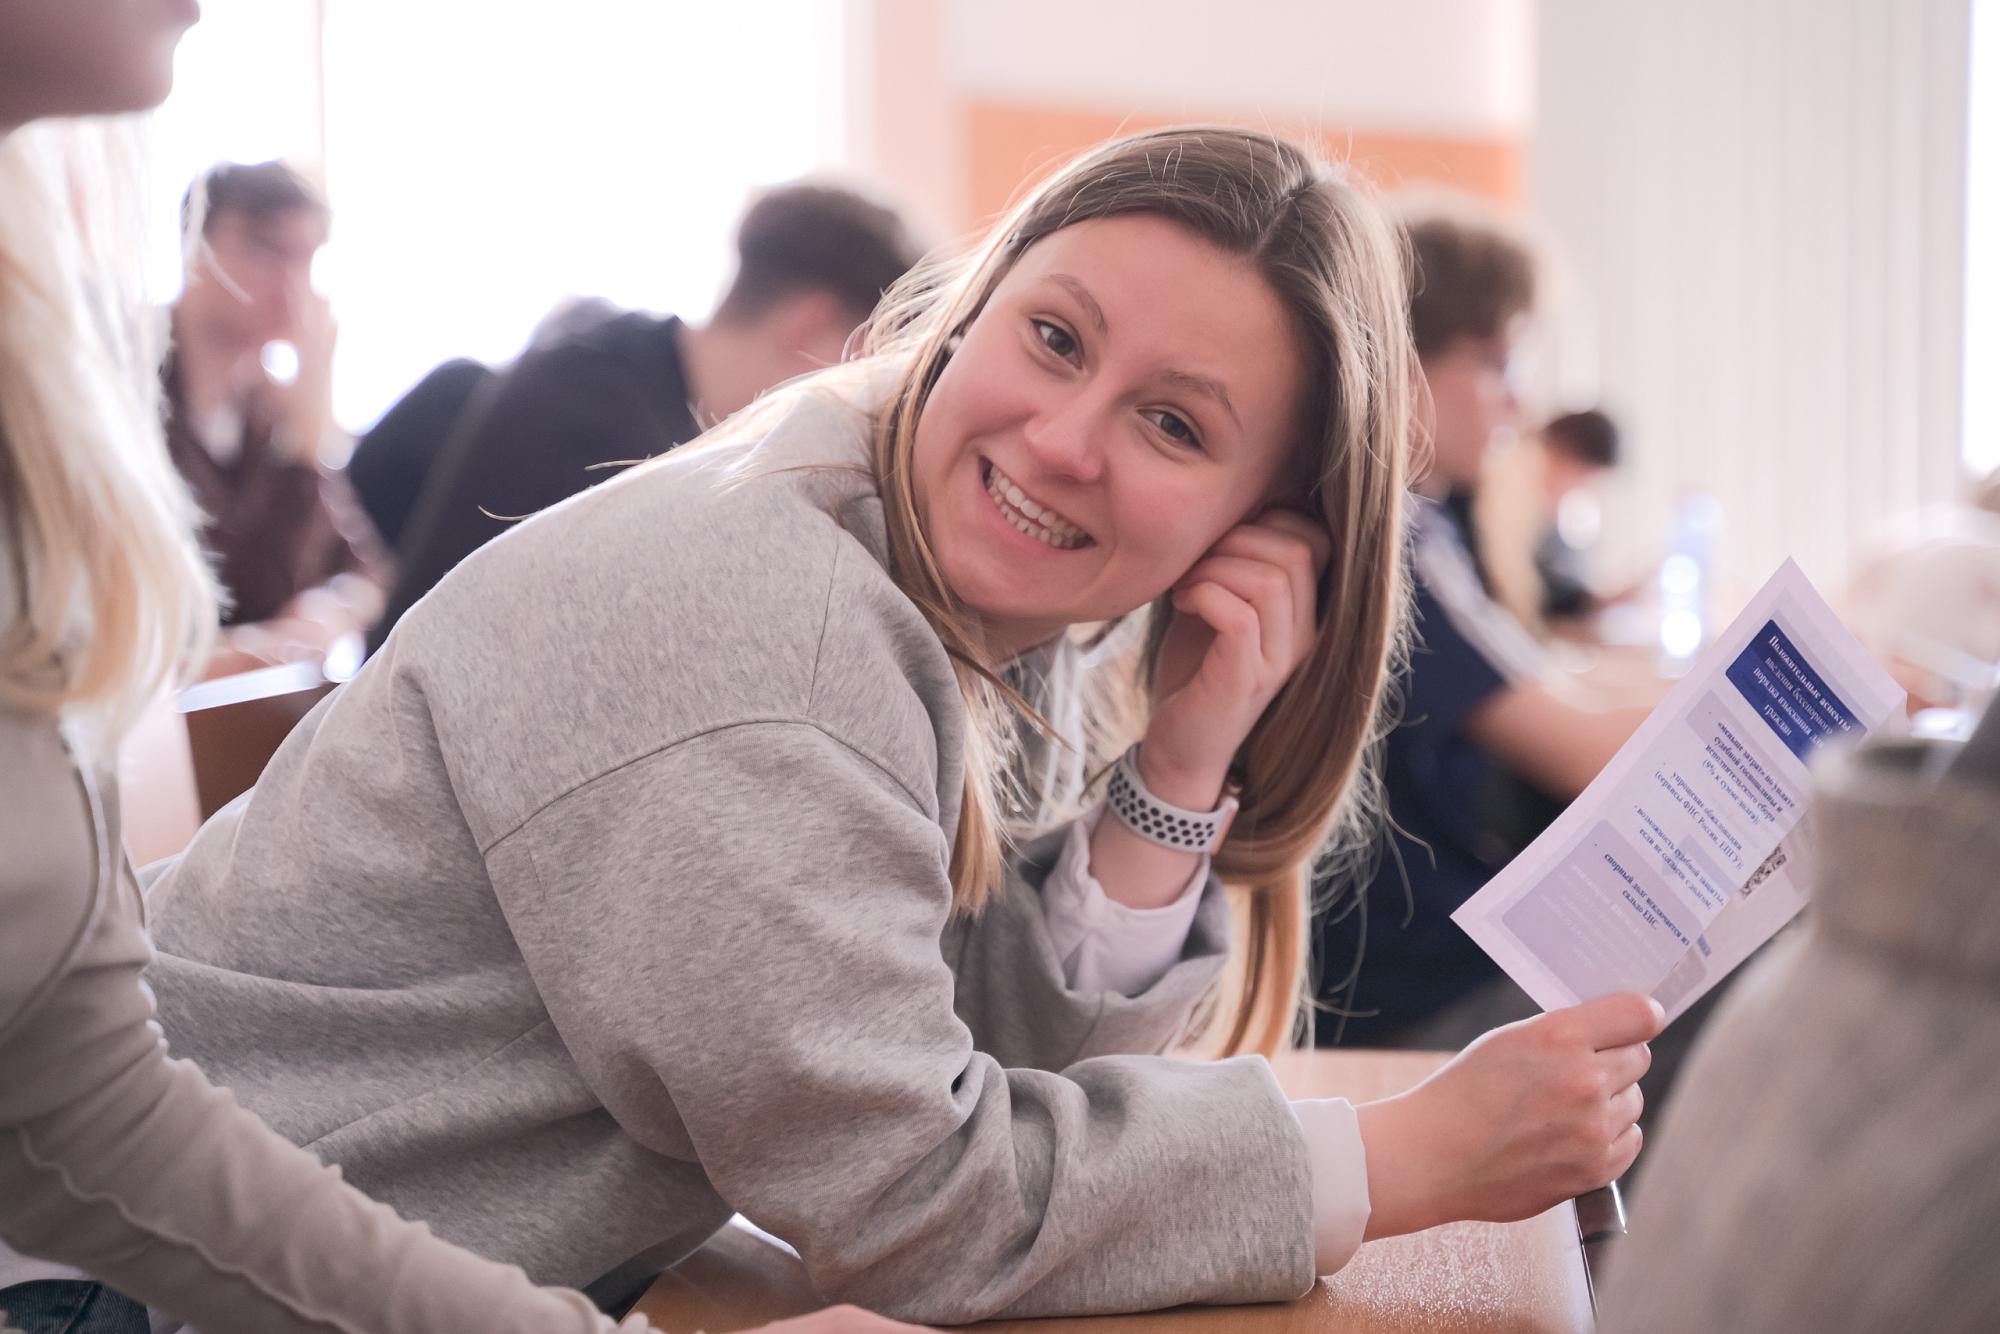
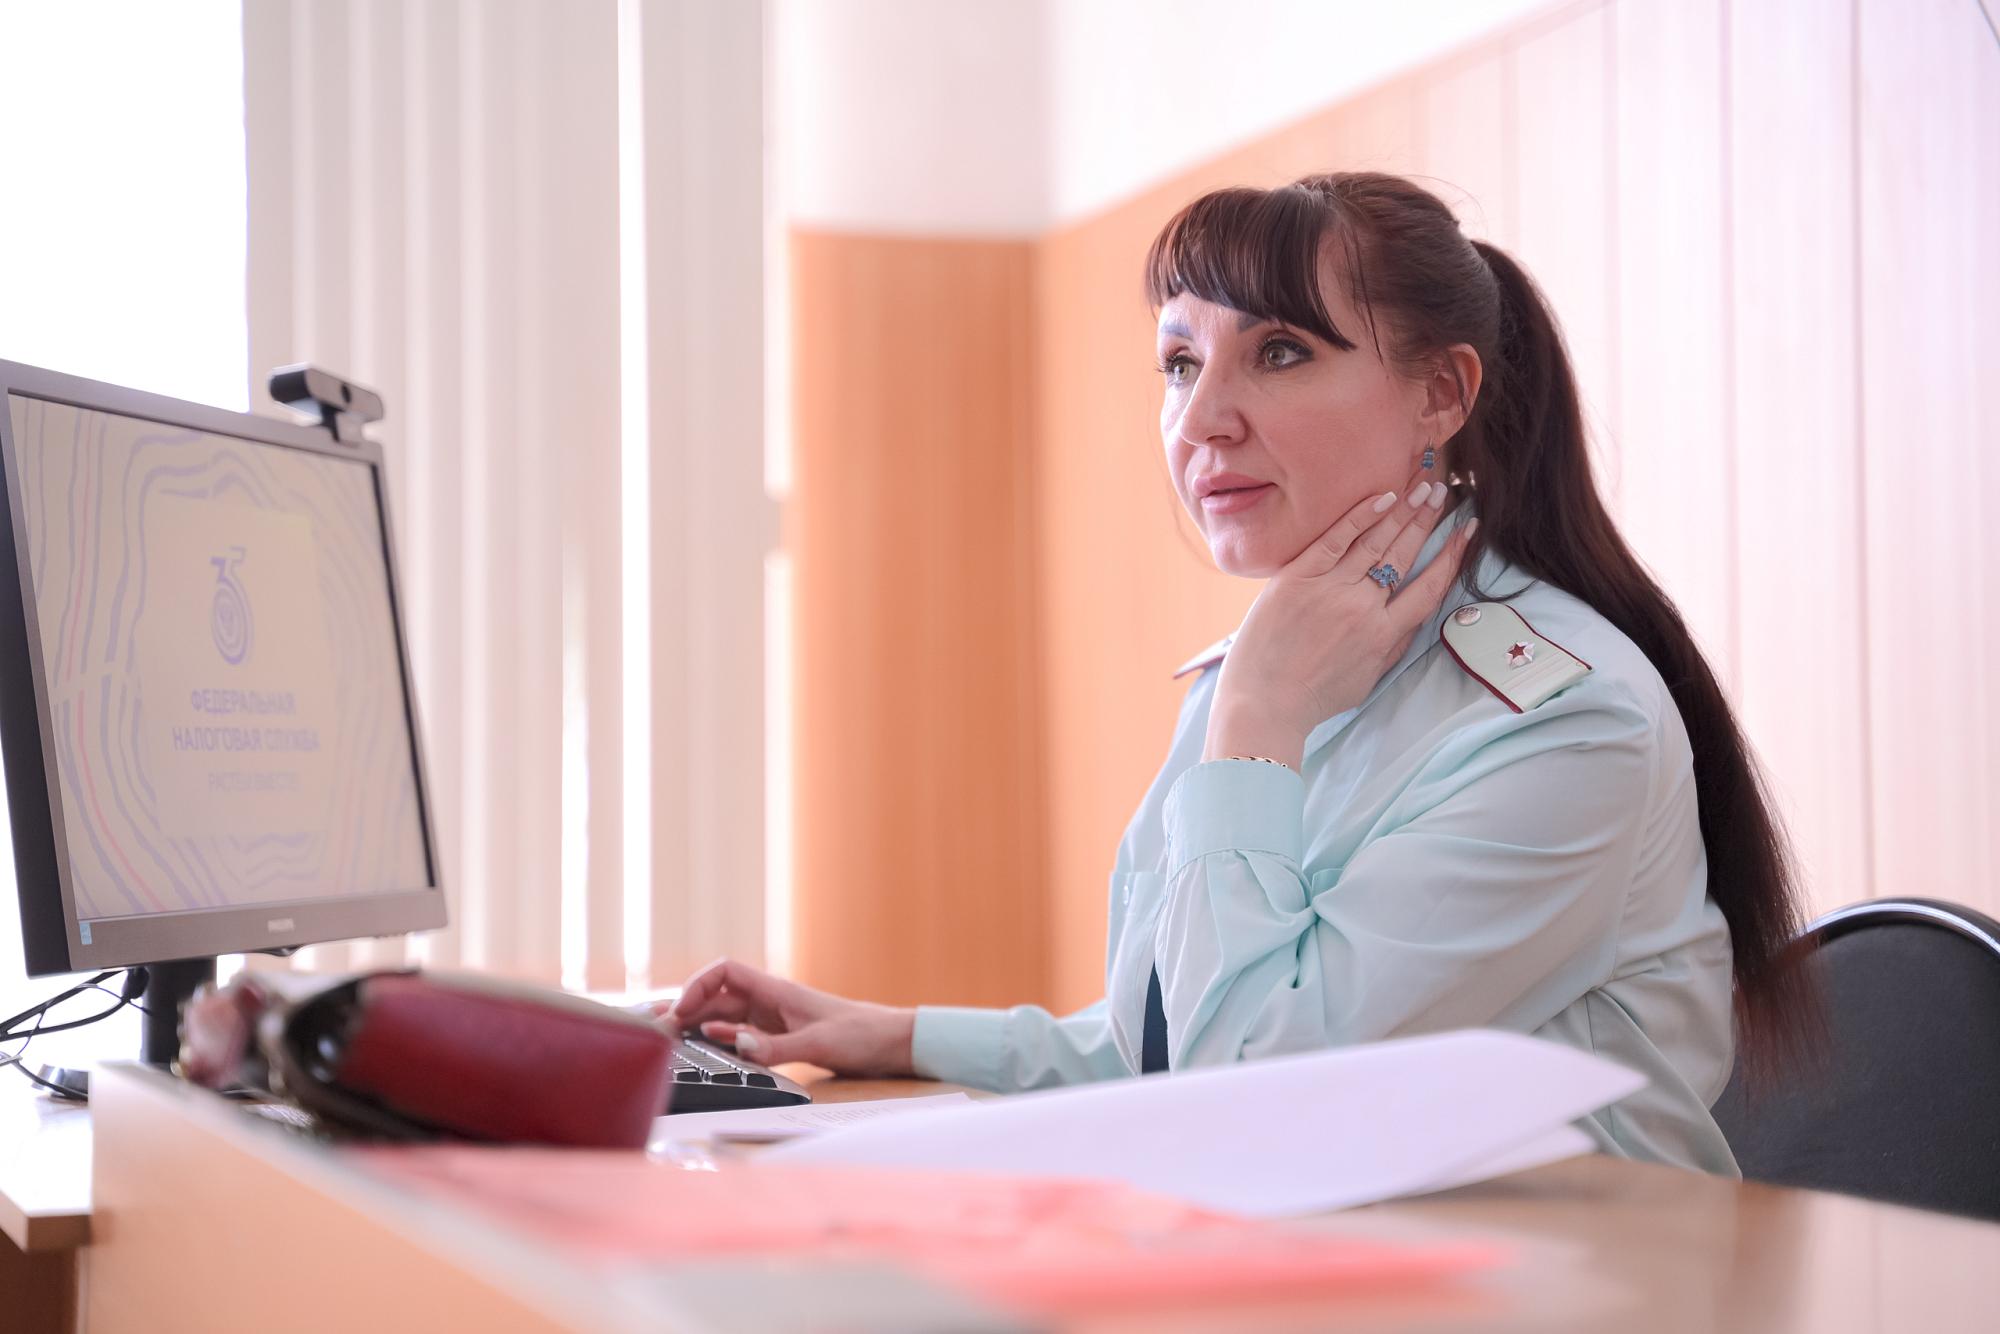
Студенты-экономисты ИРНИТУ приняли участие в дискуссии, посвящённой принудительному взысканию налогов согласно НК РФ. Заместитель начальника отдела работы с налогоплательщиками Межрайонной ИФНС России №24 по Иркутской области (Долговой центр), советник государственной налоговой службы РФ 3 класса Лилия Шафикова рассказала об основах налогообложения.
Организатором мероприятия выступила доцент кафедры «Экономики и цифровых бизнес-технологий», руководитель образовательной программы бакалавриата «Финансы и кредит» по направлению 38.03.01 «Экономика» Галина Хохлова.
Выпускница ИРНИТУ 2005 года по специальности «Финансы и кредит» (группа ФК-00-2) Лилия Шафикова поделилась со студентами 1-3 курсов Института экономики, управления и права тонкими аспектами системы налогообложения, уплаты налогов и взыскания долгов.
В первой части занятия студенты узнали о ключевых стадиях исполнительного производства по взиманию задолженностей, которые включают уведомление о налоге, требование об уплате задолженности, решение о взыскании, обращение взыскания на имущество и судебный порядок взыскания.
Важно отметить, что налогоплательщику направляется уведомление с указанием суммы налога, сроков оплаты и реквизитов для перечисления платежей, и оно считается доставленным по истечении шести дней после отправления. При возникновении задолженности налоговый орган принимает решение о принудительном взыскании налога за счёт денежных средств налогоплательщика. Банк исполняет поручение налогового органа и производит перевод средств в бюджет. В случае неуплаты налога и недостаточного количества средств на счетах, налоговая может обратить взыскание на имущество налогоплательщика, реализовав его для покрытия задолженности. Крайней мерой является обращение налогового органа в суд для принудительного взыскания задолженности.
Из лекционной части слушатели получили представление о нормативно-правовой базе взыскания задолженности, изучив соответствующие статьи Налогового Кодекса РФ.
Так, статья 45 НК РФ «Обязанность по уплате налога» обобщает правила исчисления и уплаты налогов, а также устанавливает ответственность налогоплательщика за своевременную оплату обязательных платежей. Уплата налога осуществляется самим налогоплательщиком либо третьим лицом до 1 декабря по итогам отчётного года. Однако передача права на исполнение обязанности другому лицу недопустима.
«Взыскание задолженности с физических лиц с 1 ноября 2025 в связи с принятием Федерального закона №227 происходит иначе. Закон предусматривает взыскание задолженности с физических лиц за счёт имущества как в судебном, так и во внесудебном порядке. Таким образом, налоговый закон направлен на упрощение процедуры взыскания задолженности и обеспечение защиты прав добросовестных налогоплательщиков», - подчеркнула Лилия Шафикова.
Информация о состоянии единого налогового счёта налогоплательщиков предоставлена в личном кабинете налогоплательщика на сайте ФНС России, а также на Портале государственных услуг, где можно заказать справку о сальдо единого налогового счета и получить информацию о задолженности. Направление запроса в налоговый орган по месту учёта гарантирует ответ в течение десяти рабочих дней.
Студент группы ФКб-25-1 Алексей Латышев прокомментировал обсуждаемую тематику:
«Я много узнал нового о последствиях, если не заплатить налог вовремя. Данная информация полезна как в профессиональной деятельности экономиста, так и в повседневной жизни».